認知症の親の預金、家族は引き出せる?先に知っておくこと
認知症の親の口座から、家族は施設代や医療費を引き出せるのか。全国銀行協会の考え方と裁判所の案内をもとに、元気なうちの備えと、困ったときの動き方を整理します。
目次
この記事の要点
- 認知症の診断だけで口座が止まるとは限らない
- 家族でも、本人の預金は原則引き出せない
- 備えは本人が元気なうちに。急ぎなら銀行へ相談
親の物忘れが増えてきた。この先、施設の入居費や医療費を、親の口座から家族が払えるのだろうか。そう考えて「認知症 口座 引き出せない」と検索した方も多いと思います。
この記事では、認知症の親の預金を家族がどこまで動かせるのか、元気なうちに何をしておけるのか、すでに困っているときはどう動くのかを整理します。結論から言うと、本人の預金は、家族でも原則として引き出せません。だからこそ、判断能力があるうちの準備が効いてきます。
口座は止まるのか
認知症と診断されたからといって、口座がその日に使えなくなるわけではありません。止まるきっかけは、窓口や手続きの場面で、銀行が「本人の意思を確認できない」と判断したときです。
全国銀行協会の「金融取引の代理等に関する考え方」では、預金は本人の資産であり、払い出しには本人の意思確認が必要なので、家族といえども本人の預金を払い出すことはできない、と整理されています。
つまり、問題は診断名よりも、本人が手続きの内容を理解して意思を示せるかにあります。暗証番号を知っている家族がATMで引き出す、という形も、本人の意思に基づくものでなければ認められにくくなります。
出典:全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方について」(2021年)
誰が引き出せるのか
銀行の窓口で払い出しに応じてもらえる相手は、立場によって分かれます。親の状態が「元気」「低下してきた」「喪失した」のどの段階かによっても、使える道が変わります。
本人
判断能力に問題がないとき
- できること
- 預金の払い出しを自分で行う
- 備え
- 代理人の届出などをこの時期に
任意代理人
本人が家族に代理権を渡し、銀行が届出を受けた場合
- できること
- 届出の範囲で取引
- 前提
- 元気なうちの届出
法定代理人
成年後見人など、家庭裁判所が選んだ人
- できること
- 本人のために預金を管理
- 前提
- 家庭裁判所の審判
代理権のない親族
どの手続きも済んでいない家族
- できること
- 極めて限定的な対応のみ
- 前提
- 本人の利益が明らか
全国銀行協会の「考え方」をもとに、立場ごとに整理しました(対応は銀行ごとに異なります)
最後の「代理権のない親族」は、手続きを何もしていない家族のことです。全国銀行協会は、この場合の対応を、本人の認知判断能力が低下していて、成年後見制度を使っていない(使えない)ときの「極めて限定的な対応」と位置づけています。
急ぎの支払いは相談を
では、今すぐ施設費や医療費を払わなければならないときはどうなるのでしょうか。同じ「考え方」には、本人がかつて自分で払っていたはずの医療費などを、親族が代わりに払う場合など、本人の利益に適合することが明らかなときに限って、依頼に応じることが考えられる、とあります。
ただし、これは「応じなければならない」という決まりではなく、あくまで銀行が判断するときの目安です。全国銀行協会は、一律の対応を求めるものではなく、個別の状況で対応が異なることもあると断っています。
窓口では、本人との面談、診断書、担当医へのヒアリング、請求書などの根拠書類を求められることがあります。相談する前に、請求書や領収書、診断書の有無を手元にそろえておくと話が早く進みます。
投資信託のように価格が動く商品は、預金より慎重に扱われます。一度解約すると元に戻せないためで、全国銀行協会も、預金より慎重な対応が求められるとしています。
成年後見のしくみ
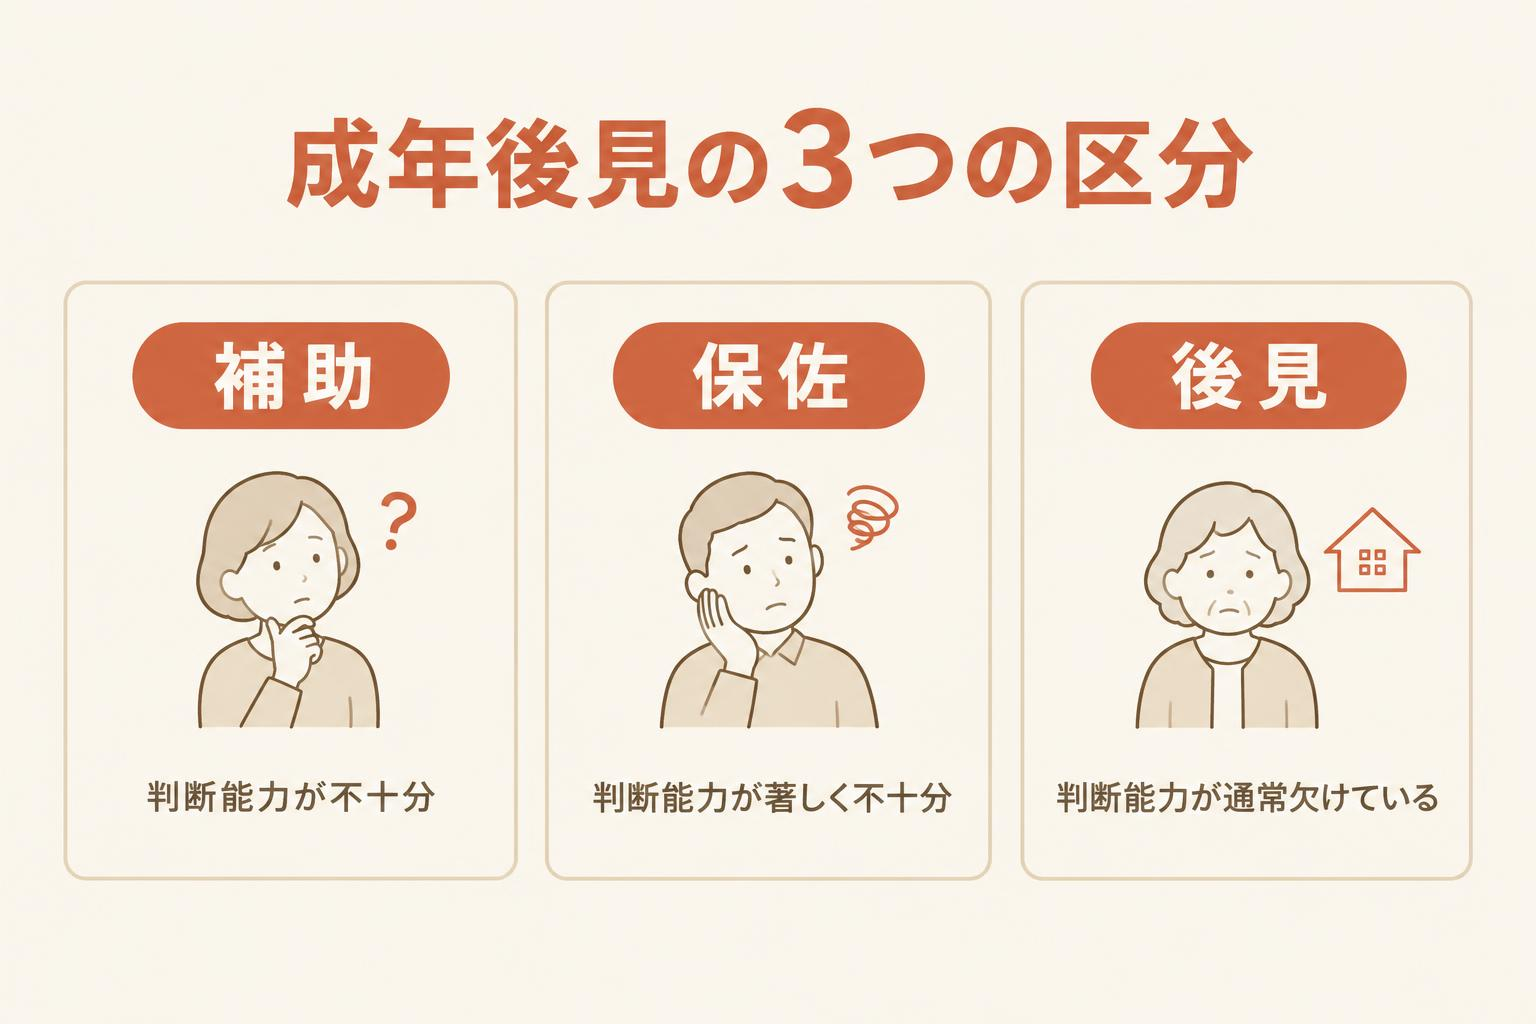
本人の判断能力が低下したあと、家族が預金を管理していくための正式な道が、成年後見制度です。裁判所の案内では、判断能力の程度に応じて「補助」「保佐」「後見」の3つに分かれ、本人があらかじめ契約しておく任意後見も別にあるとされています。
申立ては、本人の住所地の家庭裁判所に行います。申立てができるのは、本人、配偶者、四親等内の親族などです。審判までは、特に問題がない場合でおおむね1〜2か月かかります。
使い始める前に、家族で共有しておきたい点が3つあります。
- 候補者が選ばれるとは限らない 申立書に家族を候補者として書いても、弁護士や司法書士などの専門職が選ばれることがあり、選ばれなかった理由で不服申立てはできません
- 途中でやめられない 預金の解約など申立てのきっかけが済んでも、本人の能力が回復するか亡くなるまで続きます
- 報酬が本人の財産から出る 後見人への報酬は家庭裁判所が決め、本人の財産から支払われます
出典:裁判所「成年後見制度(後見・保佐・補助)の概要を知りたい方へ」
元気なうちの備え
困りごとは、判断能力があるうちの準備でかなり減らせます。ここでは銀行に関わる備えと、任意後見の2つを挙げます。
-
取引のある銀行に尋ねる
親の口座がある銀行へ、「家族を代理人として届け出る仕組みはあるか」「届出できる範囲はどこまでか」を確認します。仕組みや呼び方は銀行ごとに違うので、一覧で比べるより、実際の銀行に聞くほうが確実です。
-
お金の流れを一緒に整理する
年金の振込口座、毎月の引き落とし、通帳の置き場所を、親と一緒に確認します。何があるかを家族が知っているだけで、いざというときの相談がしやすくなります。
-
任意後見を考えるなら公証役場へ
任意後見は、本人に十分な判断能力があるうちに、公正証書で契約を結んでおく制度です。将来任せる内容と、任せる相手を、親自身が決めます。
法務省の案内では、任意後見人が仕事を始めるのは、家庭裁判所が任意後見監督人を選んだ時点からです。監督人が任意後見人の仕事を見守り、家庭裁判所にも報告されるので、第三者の目が入る仕組みです。
出典:法務省「成年後見制度Q&A」
親に切り出すとき
お金の話は、親にとって「財産を狙われている」ように聞こえやすい話題です。「通帳を見せて」と切り出すと、身構えられてしまいます。
切り出し方のコツは、親のためではなく自分が困らないように聞くことです。たとえば、「もしものとき、私が病院や施設の支払いで慌てたくないから、どの銀行を使っているかだけ教えてくれる?」と、聞きたいことを1つに絞ります。
同じ話を何度も繰り返す、お金の管理が怪しくなってきた、というときは、すでに判断能力の低下が始まっているかもしれません。その場合は、親が同じ話を繰り返す。家族が最初にできることも読んでみてください。
今日できる3つのこと
最後に、お金の話を進めるために、今日からできる動きを整理します。
| やること | 内容 |
|---|---|
| 銀行を知る | 親が使う銀行名を聞く |
| 窓口を調べる | 地域包括支援センターを確認 |
| 日を決める | 次の帰省で話す日を決める |
財産の分け方や税金の判断は、個別の事情によって答えが変わります。判断が必要になったときは、お住まいの地域の地域包括支援センター、家庭裁判所、司法書士や弁護士などの専門家に相談してください。窓口の探し方は、親の介護、最初の相談先は?遠方の家族が電話する前ににまとめています。
家族で決めておくことの全体像は、介護が始まる前に、家族で決めておくことで整理しています。親が入院したときの動き方は、親が入院、遠方で付き添えない。家族が先にすることと病院への伝え方も参考になります。